Please wait ...

 
บริษัทจ่ายโบนัสทุกปี ปีนี้บอก “ไม่จ่าย” ได้ไหม

ใกล้สิ้นปีทีไร เรื่องหนึ่งที่ฝ่าย HR มักถูกถาม และฝั่งลูกจ้างเองก็มักลุ้นกันอยู่เงียบ ๆ คือ “ปีนี้โบนัสออกกี่เดือน” ถ้าบริษัทประกาศว่า 2 เดือน 3 เดือน หรือ 5 เดือน ปัญหาก็คงมีแค่ว่าใครจะเอาเงินไปทำอะไร แต่ถ้าวันหนึ่งบริษัทที่เคยจ่ายโบนัสมาตลอดกลับประกาศว่า “ปีนี้ไม่มีโบนัส” เรื่องนี้มักไม่จบแค่ความผิดหวัง เพราะคำถามต่อมาคือ บริษัททำแบบนี้ได้ด้วยหรือ ในเมื่อทุกปีก็เคยจ่ายมาตลอด คำตอบคือ อย่าเพิ่งดูแค่ว่า “เคยจ่ายทุกปีหรือเปล่า” เพราะเรื่องโบนัสในทางกฎหมายต้องย้อนกลับไปดูก่อนว่า ที่จ่ายกันทุกปีนั้น จ่ายกันเพราะอะไร กฎหมายคุ้มครองแรงงานไม่ได้กำหนดว่าเมื่อถึงปลายปีนายจ้างทุกแห่งต้องจ่ายโบนัสให้ลูกจ้าง ดังนั้น ถ้าบริษัทไม่เคยตกลงเรื่องโบนัสไว้เลย เราจะอาศัยเพียงเหตุว่า “ทำงานมาครบปีแล้ว ก็ควรได้โบนัส” แล้วบังคับให้นายจ้างจ่ายไม่ได้ แต่เรื่องจะเปลี่ยนทันที ถ้าบริษัทตกลงเรื่องโบนัสไว้แล้ว บางบริษัทเขียนในสัญญาจ้างชัดเจนว่า พนักงานจะได้รับโบนัสปีละ 1 เดือน บางแห่งกำหนดไว้ในข้อตกลงเกี่ยวกับสภาพการจ้าง บางแห่งกำหนดว่าจ่ายตามผลประกอบการ บางแห่งกำหนดตั้งแต่ 0–3 เดือนโดยพิจารณาจากผลประเมิน และบางแห่งเขียนไว้ชัดเลยว่า การจ่ายโบนัสขึ้นอยู่กับดุลพินิจของบริษัท เพราะฉะนั้น ประโยคว่า “บริษัทเราเคยจ่ายโบนัสทุกปี” ยังตอบคำถามไม่ได้ทั้งหมด ต้องหยิบเอกสารมาดูต่อว่า บริษัทตกลงว่าจะจ่ายหรือเพียงกำหนดว่าอาจจ่าย...
ไม่ทุจริต ก็ไม่ได้แปลว่าเลิกจ้างไม่ได้

เวลาพูดถึงการเลิกจ้างเพราะทุจริต เรามักคิดกันเป็นเส้นตรงว่า ถ้าลูกจ้างทุจริต นายจ้างก็เลิกจ้างได้ แต่ถ้าสุดท้ายพิสูจน์ไม่ได้ว่าทุจริต การเลิกจ้างก็น่าจะกลายเป็นการเลิกจ้างไม่เป็นธรรมไปด้วย ฟังดูสมเหตุสมผลดี แต่ในทางกฎหมายแรงงาน สองเรื่องนี้ไม่ได้เป็นเรื่องเดียวกันเสมอไป มีคดีหนึ่งที่ดิฉันคิดว่าอธิบายเรื่องนี้ได้ค่อนข้างชัด คือคำพิพากษาศาลฎีกาที่ 363/2546 ลูกจ้างในคดีนี้ไม่ได้เป็นพนักงานทั่วไป แต่เป็นผู้จัดการทั่วไป ได้รับความไว้วางใจให้บริหารกิจการของบริษัท วันหนึ่งนายจ้างเลิกจ้างโดยกล่าวหาว่าลูกจ้างกระทำผิดกฎระเบียบและทุจริตนำเงินของบริษัทไปใช้ประโยชน์ส่วนตัว เรื่องไปถึงศาล และตรงนี้แหละที่น่าสนใจ เพราะศาลกลับฟังไม่ได้ว่าลูกจ้างทุจริตตามที่ถูกกล่าวหา ถ้าเราหยุดอ่านตรงนี้ ก็คงคิดว่าจบแล้ว นายจ้างกล่าวหาว่าทุจริตแต่พิสูจน์ไม่ได้ อย่างนั้นการเลิกจ้างก็คงไม่เป็นธรรม แต่ศาลยังไม่ได้หยุดพิจารณาเพียงเท่านั้น เพราะระหว่างที่บริษัทกำลังประสบปัญหาขาดสภาพคล่อง ต้องขอเงินจากบริษัทแม่ในต่างประเทศเข้ามาหมุนเวียนเป็นรายวัน ผู้จัดการทั่วไปคนนี้ซึ่งรู้อยู่แล้วว่าบริษัทกำลังมีปัญหาทางการเงิน กลับขอเบิกและอนุมัติจ่ายเงินเดือนล่วงหน้าให้ตัวเองรวม 52 ครั้ง เป็นเงินถึง 1,039,500 บาท เรื่องจึงไม่ได้เหลือเพียงคำถามว่า “เงินนี้โกงมาหรือเปล่า” แต่ยังมีอีกคำถามหนึ่งตามมาว่า สำหรับคนที่อยู่ในตำแหน่งบริหารและได้รับความไว้วางใจให้ดูแลกิจการ พฤติการณ์เช่นนี้เพียงพอหรือไม่ที่นายจ้างจะบอกว่า ต่อให้ฉันพิสูจน์ไม่ได้ว่าคุณทุจริต แต่ฉันไม่สามารถไว้วางใจให้คุณบริหารกิจการต่อไปได้แล้ว ศาลฎีกาเห็นว่าเพียงพอ แม้การกระทำของลูกจ้างจะยังไม่ถึงขั้นรับฟังว่าเป็นการทุจริต แต่พฤติการณ์ดังกล่าวเป็นเหตุให้นายจ้างไม่ไว้วางใจให้ลูกจ้างบริหารกิจการต่อไป การเลิกจ้างจึงมีเหตุอันสมควร และไม่เป็นการเลิกจ้างไม่เป็นธรรม ตรงนี้เป็นจุดที่คนทำงานและ HR มักสับสนกัน เพราะเรามักเอา “มาตรา 119” กับ “การเลิกจ้างไม่เป็นธรรม” มารวมเป็นคำถามเดียวกัน ทั้งที่จริงเป็นคนละเรื่องกัน...

มีประกันสังคม = เป็นลูกจ้างหรือไม่

ช่วงนี้มีคนแชร์ข่าวหลายเรื่องมาให้ดู แต่อย่างที่บอก เพจเราไม่ใช่เพจเล่นข่าวกระแส เพราะเวลาน้อย แต่พอเห็นประเด็นหนึ่งที่เกี่ยวกับกฎหมายแรงงานถูกหยิบขึ้นมาพูดว่า “มีประกันสังคม = เป็นลูกจ้าง” อันนี้อดไม่ได้จริง ๆ เพราะถ้าพูดกันในทางกฎหมาย คำตอบคือ ไม่ใช่ ก่อนอื่นต้องแยกกฎหมายออกจากกันก่อน พระราชบัญญัติประกันสังคมกับพระราชบัญญัติคุ้มครองแรงงานเป็นกฎหมายคนละฉบับ การที่บุคคลหนึ่งมีชื่ออยู่ในระบบประกันสังคม หรือมีการหักและนำส่งเงินสมทบให้สำนักงานประกันสังคม จึงไม่ใช่ข้อยุติว่า เมื่อมีข้อพิพาทเกิดขึ้นแล้วศาลจะต้องถือว่าบุคคลนั้นเป็น “ลูกจ้าง” ตามกฎหมายแรงงานเสมอไป เรื่องนี้ไม่ใช่ความเห็นของดิฉันเองด้วย เพราะ คำพิพากษาศาลฎีกาที่ 812/2548 วางแนวไว้ค่อนข้างชัด คดีนั้นโจทก์เข้าไปบริหารงานของบริษัทจำเลย ในฐานะผู้ถือหุ้น และได้รับค่าตอบแทนเป็นรายเดือน แต่เมื่อพิจารณาสภาพการทำงานจริง ศาลรับฟังว่าโจทก์ทำงานโดยอิสระ ไม่ต้องมาทำงานทุกวัน ไม่อยู่ภายใต้บังคับบัญชาของผู้ใดในบริษัท และไม่ต้องอยู่ภายใต้ระเบียบข้อบังคับการทำงานของบริษัท ศาลจึงวินิจฉัยว่าโจทก์ไม่ใช่ลูกจ้างตามพระราชบัญญัติคุ้มครองแรงงาน พ.ศ. 2541 มาตรา 5 ที่น่าสนใจคือ ศาลไม่ได้หยุดแค่ตรงนั้น แต่ยังวินิจฉัยต่อไปด้วยว่า แม้โจทก์จะได้รับค่าตอบแทนจากบริษัทเป็น “เงินเดือน” เงินดังกล่าวก็ไม่ใช่ค่าจ้างตามสัญญาจ้างแรงงาน เพราะนิติสัมพันธ์ระหว่างคู่กรณีไม่ได้เป็นสัญญาจ้างแรงงานตั้งแต่ต้น และสำหรับเรื่องประกันสังคม ศาลฎีกาวินิจฉัยไว้ตรง ๆ ว่า เมื่อโจทก์มิใช่ลูกจ้าง บริษัทก็ไม่มีหน้าที่ต้องหักเงินสมทบส่งสำนักงานประกันสังคม การที่บริษัทได้หักเงินจากค่าตอบแทนของโจทก์แล้วนำส่งเป็นเงินสมทบไปแล้ว ก็ไม่มีผลทำให้โจทก์กลับมีฐานะกลายเป็นลูกจ้างของบริษัท ประโยคนี้สำคัญมาก...

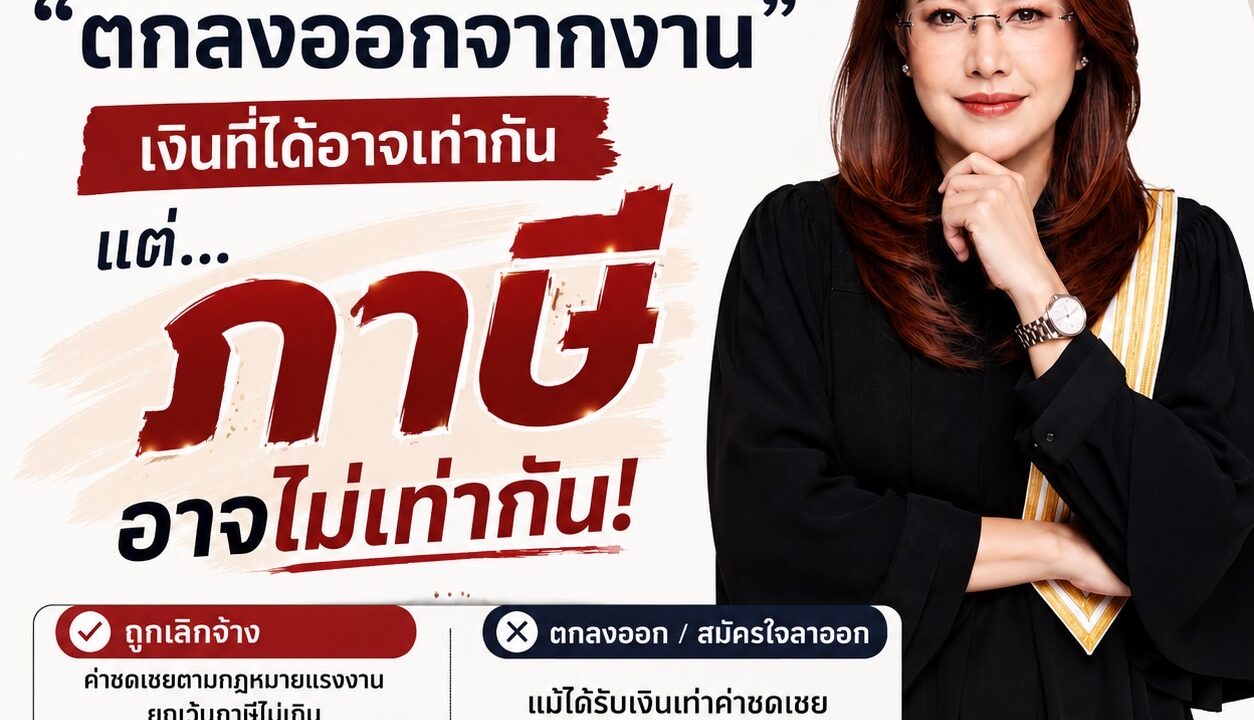
ถูกเลิกจ้างกับตกลงออกจากงาน เงินที่ได้อาจเท่ากัน แต่ภาษีอาจไม่เท่ากัน

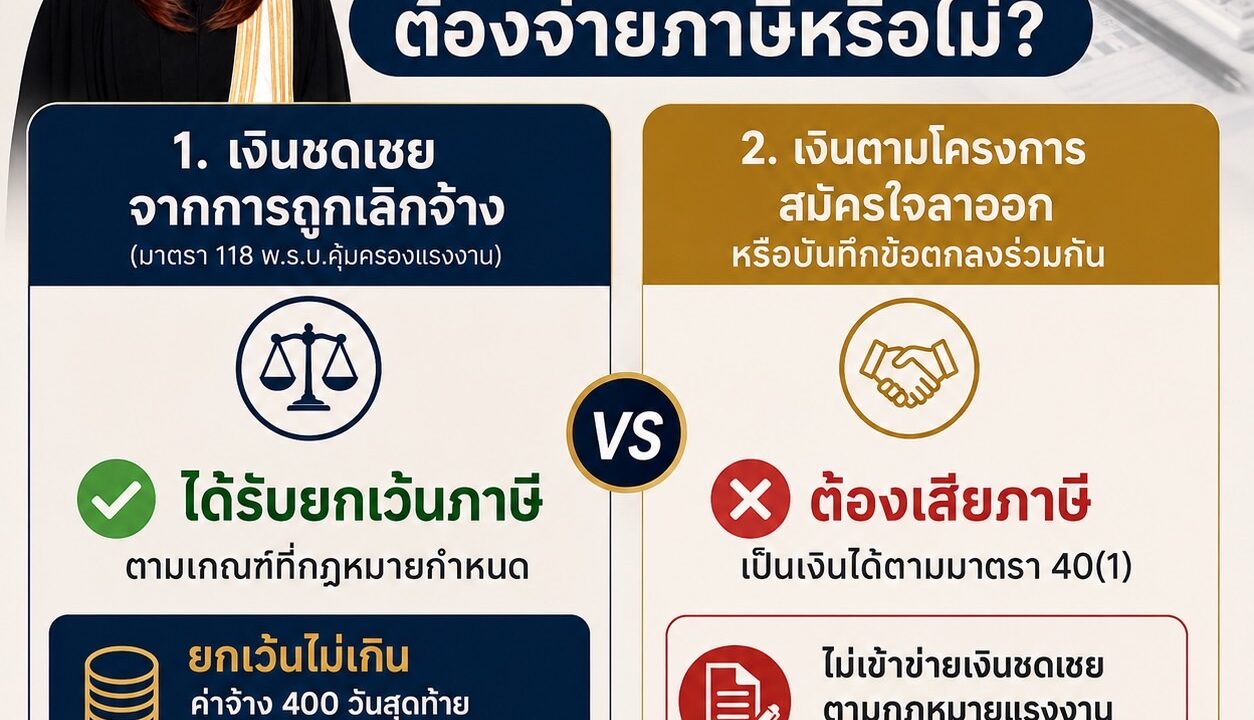
ช่วงที่ภาวะเศรษฐกิจและโครงสร้างธุรกิจเปลี่ยนแปลง เราเห็นบริษัทปรับโครงสร้าง ลดจำนวนพนักงาน หรือยุบตำแหน่งกันมากขึ้น รูปแบบการสิ้นสุดการจ้างจึงมีหลายแบบ บางบริษัทออกหนังสือเลิกจ้างโดยตรง บางแห่งเปิดโครงการให้พนักงานออกจากงาน และบางแห่งใช้วิธีทำบันทึกข้อตกลงกับลูกจ้าง โดยตกลงจ่ายเงินจำนวนหนึ่งเพื่อให้ความสัมพันธ์ในการจ้างสิ้นสุดลงโดยไม่มีข้อพิพาท ในมุมกฎหมายแรงงาน แต่ละวิธีมีผลแตกต่างกันอยู่แล้ว แต่สิ่งหนึ่งที่คนมักลืมคือ วิธีที่ทำให้การจ้างสิ้นสุด อาจส่งผลถึงภาษีของเงินก้อนที่ลูกจ้างได้รับด้วย หากเป็นการที่นายจ้างเลิกจ้าง และเงินที่จ่ายมีสถานะเป็น “ค่าชดเชย” ตามกฎหมายว่าด้วยการคุ้มครองแรงงาน เงินค่าชดเชยดังกล่าวได้รับยกเว้นภาษีเงินได้บุคคลธรรมดาตามหลักเกณฑ์ที่กฎหมายกำหนด ปัจจุบันเฉพาะส่วนที่ไม่เกินค่าจ้างของการทำงาน 400 วันสุดท้าย และไม่เกิน 600,000 บาท สำหรับเงินได้พึงประเมินที่ได้รับตั้งแต่วันที่ 1 มกราคม 2566 เป็นต้นไป ตามกฎกระทรวง ฉบับที่ 394 (พ.ศ. 2567) ดังนั้น จึงไม่ใช่หลักว่า “ค่าชดเชย 600,000 บาทแรกไม่เสียภาษี” ในทุกกรณี เพราะยังมีเพดานอีกชั้นหนึ่งคือ ต้องไม่เกินค่าจ้างของการทำงาน 400 วันสุดท้ายด้วย ปัญหาน่าสนใจเกิดขึ้นเมื่อบริษัทไม่ได้จ่ายเงินในฐานะค่าชดเชยจากการถูกเลิกจ้าง แต่ใช้วิธีให้พนักงานเข้าร่วมโครงการออกจากงาน ให้ยื่นใบลาออก หรือทำข้อตกลงเพื่อสิ้นสุดความสัมพันธ์ในการจ้าง แล้วตกลงจ่ายเงินจำนวนหนึ่งโดยคำนวณเทียบเท่ากับค่าชดเชยที่พนักงานจะได้รับหากถูกเลิกจ้าง คำถามคือ ถ้าตัวเลขเท่ากัน คำนวณจากอายุงานเหมือนกัน หรือแม้แต่ใช้สูตรเดียวกับค่าชดเชยตามกฎหมาย เงินก้อนนั้นจะได้รับยกเว้นภาษีเหมือนค่าชดเชยหรือไม่?...

เงินชดเชยและเงินตามโครงการสมัครใจลาออก ต้องจ่ายภาษีหรือไม่

ช่วงที่ภาวะเศรษฐกิจและโครงสร้างธุรกิจเปลี่ยนแปลง เราเห็นบริษัทปรับโครงสร้าง ลดจำนวนพนักงาน หรือยุบตำแหน่งกันมากขึ้น รูปแบบการสิ้นสุดการจ้างจึงมีหลายแบบ บางบริษัทออกหนังสือเลิกจ้างโดยตรง บางแห่งเปิดโครงการสมัครใจออก และบางแห่งใช้วิธีทำบันทึกข้อตกลงกับลูกจ้าง โดยตกลงจ่ายเงินจำนวนหนึ่งเพื่อให้ความสัมพันธ์ในการจ้างสิ้นสุดลงโดยไม่มีข้อพิพาท ในมุมกฎหมายแรงงาน แต่ละวิธีมีผลแตกต่างกันอยู่แล้ว แต่สิ่งหนึ่งที่คนมักลืมคือ วิธีที่เลือกให้การจ้างสิ้นสุด อาจส่งผลถึงภาษีของเงินก้อนที่ลูกจ้างได้รับด้วย หากเป็นการที่นายจ้าง เลิกจ้าง และเงินที่จ่ายมีสถานะเป็น “ค่าชดเชย” ตามกฎหมายว่าด้วยการคุ้มครองแรงงาน เงินค่าชดเชยดังกล่าวได้รับยกเว้นภาษีเงินได้บุคคลธรรมดา ปัจจุบันเฉพาะส่วนที่ ไม่เกินค่าจ้างของการทำงาน 400 วันสุดท้าย และไม่เกิน 600,000 บาท ดังนั้นจึงไม่ใช่หลักว่า “ค่าชดเชย 600,000 บาทแรกไม่เสียภาษี” ในทุกกรณี เพราะยังติดเพดานอีกชั้นหนึ่งคือจำนวนค่าจ้าง 400 วันสุดท้ายด้วย ปัญหาน่าสนใจเกิดขึ้นเมื่อบริษัทไม่ได้ใช้วิธี “เลิกจ้าง” แต่ตกลงกับพนักงานว่า บริษัทจะจ่ายเงินให้จำนวนเท่ากับที่พนักงานควรได้รับหากถูกเลิกจ้าง แล้วให้พนักงานสมัครใจออก หรือทำข้อตกลงร่วมกันเพื่อสิ้นสุดความสัมพันธ์ในการจ้าง คำถามคือ ถ้าบริษัทจ่ายให้ 600,000 บาทเหมือนกัน และคำนวณจำนวนเงินตามอัตราค่าชดเชยเหมือนกัน เงินก้อนนั้นได้รับยกเว้นภาษีเหมือนกันหรือไม่? คำตอบจากแนวข้อหารือกรมสรรพากรคือ ไม่จำเป็นค่ะ มีข้อหารือที่ตรงประเด็นมาก คือหนังสือกรมสรรพากร กค 0702/1316 ลงวันที่ 8...

พักงานไปเรื่อย ๆ จนกว่านายจ้างจะพอใจ ทำได้หรือไม่

เวลาลูกจ้างกระทำความผิด โดยเฉพาะกรณีที่นายจ้างรู้สึกว่าพฤติกรรมนั้นร้ายแรงจนไม่ต้องการเห็นหน้าหรือไม่อยากให้กลับเข้ามาทำงานต่อทันที วิธีที่หลายบริษัทนึกถึงเป็นอันดับแรกคือ “พักงานไปก่อน” ฟังดูเหมือนเป็นทางออกตรงกลาง เพราะยังไม่ต้องรีบตัดสินใจเลิกจ้าง แต่ก็ไม่ต้องให้ลูกจ้างกลับมาทำงานในช่วงที่ความสัมพันธ์กำลังมีปัญหา อย่างไรก็ตาม ในทางกฎหมาย คำว่า “พักงาน” ไม่ได้หมายความว่านายจ้างจะสามารถหยุดสถานะการจ้างไว้ตรงกลางโดยไม่มีกำหนดเวลา ไม่ให้ทำงาน และไม่จ่ายค่าจ้างไปเรื่อย ๆ จนกว่าจะรู้สึกพอใจหรือจนกว่าจะตัดสินใจได้ว่าจะทำอย่างไรต่อ พระราชบัญญัติคุ้มครองแรงงาน พ.ศ. 2541 มีบทบัญญัติเรื่องการพักงานไว้โดยตรงในมาตรา 116 และมาตรา 117 แต่ต้องทำความเข้าใจให้ถูกก่อนว่า บทบัญญัติทั้งสองมาตรานี้เป็นเรื่อง การพักงานระหว่างสอบสวนความผิด ไม่ใช่การพักงานในฐานะโทษทางวินัย กล่าวคือ หากนายจ้างกำลังสอบสวนลูกจ้างซึ่งถูกกล่าวหาว่ากระทำความผิด และข้อบังคับเกี่ยวกับการทำงานหรือข้อตกลงเกี่ยวกับสภาพการจ้างให้อำนาจนายจ้างพักงานระหว่างสอบสวนไว้ นายจ้างจึงจะสามารถสั่งพักงานได้ โดยต้องมีคำสั่งเป็นหนังสือ ระบุความผิดที่ถูกกล่าวหา และกำหนดระยะเวลาพักงานไว้อย่างชัดเจน ทั้งนี้ ระยะเวลาพักงานต้องไม่เกิน 7 วัน และในระหว่างพักงานนายจ้างยังมีหน้าที่จ่ายเงินให้ลูกจ้างตามอัตราที่กำหนดไว้ในข้อบังคับหรือข้อตกลง แต่ต้องไม่น้อยกว่าร้อยละ 50 ของค่าจ้างในวันทำงาน หากภายหลังการสอบสวนปรากฏว่าลูกจ้างไม่มีความผิด มาตรา 117 ก็กำหนดผลต่อเนื่องไว้ว่า นายจ้างต้องจ่ายค่าจ้างสำหรับวันที่พักงานให้ครบ พร้อมดอกเบี้ยตามที่กฎหมายกำหนด โครงสร้างของมาตรา 116 และ 117 จึงสะท้อนชัดว่า กฎหมายไม่ได้เปิดช่องให้คำว่า “พักงานระหว่างสอบสวน”...

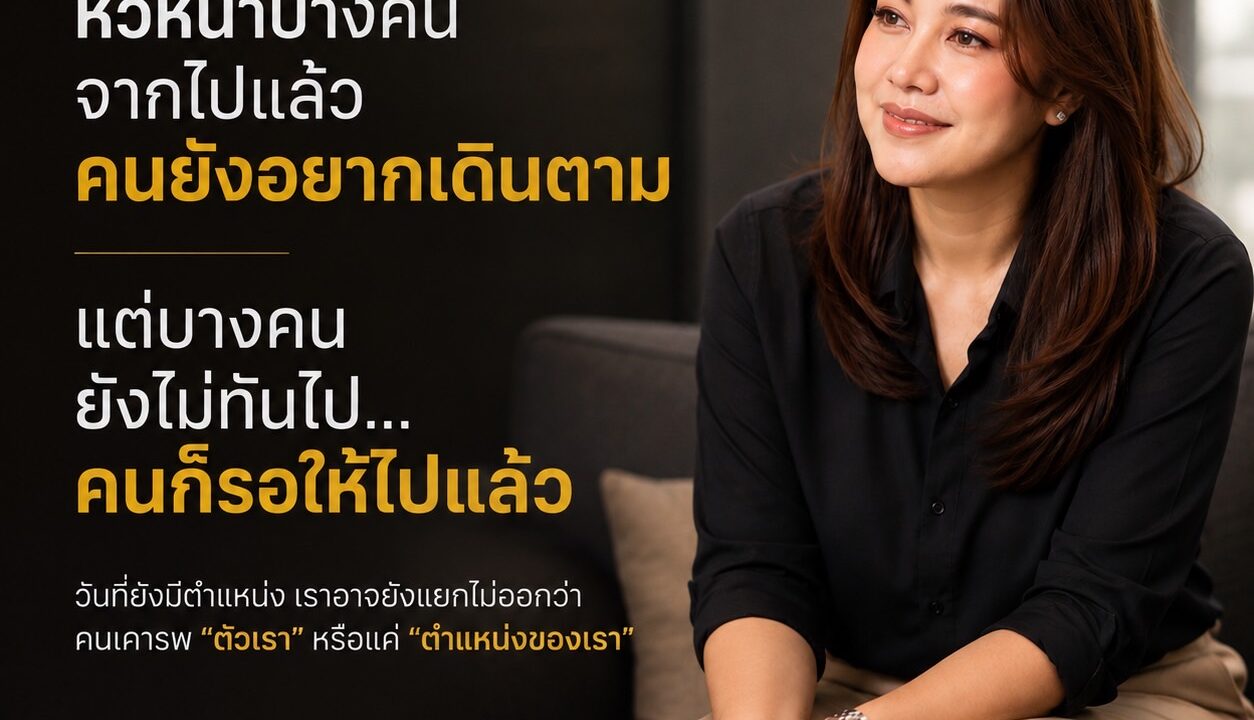
หัวหน้าบางคนจากไปแล้วคนยังอยากเดินตาม แต่บางคนยังไม่ทันไปคนก็รอให้ไปแล้ว

ดิฉันดูหนังจีนเรื่องหนึ่ง มีฉากที่นางเอกต้องอวยพรวันเกิดญาติผู้ใหญ่ที่ดูแล้วก็คงไม่ได้รักกันเท่าไร นางเอกจึงอวยพรอย่างไพเราะว่า ขอให้อายุมั่นขวัญยืน มีลูกเต็มบ้าน มีหลานเต็มเมือง ก่อนจะปิดท้ายด้วยประโยคสั้น ๆ ว่า “แต่ขอให้ทุกคนอกตัญญู” ฟังครั้งแรกดิฉันขำ แต่พอคิดอีกที คำอวยพรนี้ร้ายกว่าคำด่าเสียอีก เพราะมันไม่ได้ขอให้คนคนนั้นสูญเสียอะไร ตรงกันข้าม กลับขอให้มีทุกอย่างเต็มที่ เพียงแต่สิ่งที่มีอยู่รอบตัวนั้นไม่รัก ไม่ผูกพัน และไม่เห็นคุณค่าของเขา แล้วดิฉันก็นึกถึงโลกการทำงานขึ้นมา คนคนหนึ่งอาจประสบความสำเร็จมาก มีตำแหน่งสูง มีลูกน้องหลายสิบหรือหลายร้อยคน เวลาพูดทุกคนฟัง เวลาสั่งทุกคนทำ เดินเข้าไปในห้องประชุมทุกคนรู้ว่าใครเป็นคนมีอำนาจสูงสุด หากมองจาก Organization Chart ก็คงเรียกได้เต็มปากว่าเป็น “ผู้นำ” แต่สิ่งที่ Organization Chart ไม่เคยบอกเราคือ คนเหล่านั้นกำลังเดินตามอะไรอยู่ เดินตามเพราะเชื่อถือในตัวเรา เพราะเคารพวิธีที่เราปฏิบัติต่อคน เพราะเห็นว่าในวันที่มีปัญหาเรารับผิดชอบและยืนอยู่ข้างทีม หรือเพียงเพราะตำแหน่ง เงินเดือน ระบบประเมิน และโครงสร้างองค์กรกำหนดให้เขาต้องฟังเรา สองอย่างนี้ภายนอกดูคล้ายกันมาก โดยเฉพาะในวันที่เรายังมีอำนาจ เพราะไม่ว่าคนจะเต็มใจหรือไม่ เขาก็ยังเข้าประชุม ยังตอบ “รับทราบ” และยังทำงานตามที่ได้รับมอบหมาย เราจึงอาจเข้าใจผิดได้ง่ายว่า การเชื่อฟังคือความเคารพ และการที่คนยังอยู่คือความผูกพัน แต่ความสัมพันธ์ในการทำงานไม่ได้วัดกันแค่ว่ามีคนอยู่รอบตัวมากเท่าไร และภาวะผู้นำก็ไม่ได้หมายความว่าต้องทำให้ลูกน้องรักเรา...

อย่ายึดติดกับความสำเร็จ เพราะทักษะบางอย่างมีวันหมดอายุ

ดิฉันมีรุ่นพี่คนหนึ่งที่เคยประสบความสำเร็จทางธุรกิจตั้งแต่อายุยังน้อย ช่วงหนึ่งบริษัทของเขามีรายได้ต่อเดือนหลายสิบล้านบาท มีพนักงานมากกว่า 50 ชีวิต ถ้าเทียบกับคนวัยเดียวกันในเวลานั้น ต้องยอมรับว่าเขาไปได้ไกลและเร็วมาก เมื่อคนคนหนึ่งเคยสร้างความสำเร็จด้วยมือตัวเอง สิ่งที่ตามมาคือเขาย่อมมีประสบการณ์มากพอจะเล่า และหลายเรื่องก็น่าฟังจริง ๆ เพียงแต่สิ่งหนึ่งที่ดิฉันสังเกตจากรุ่นพี่คนนี้คือ ไม่ว่าจะเจอใครหรือธุรกิจแบบไหน เขามักมีคำแนะนำให้เสมอ และคำแนะนำส่วนใหญ่ก็มักย้อนกลับไปที่โมเดลเดิมว่า “ตอนพี่ทำ พี่ทำแบบนี้” เพราะในเมื่อวิธีนั้นเคยสร้างรายได้หลายสิบล้าน ทำไมคนอื่นจะทำตามไม่ได้ ปัญหาคือ ความสำเร็จเป็นหลักฐานว่าวิธีหนึ่งเคยใช้ได้ ไม่ใช่ใบรับรองว่าวิธีนั้นจะใช้ได้กับทุกคนตลอดไป ธุรกิจหนึ่งอาจสำเร็จเพราะจังหวะตลาด คู่แข่งยังน้อย ต้นทุนในเวลานั้น พฤติกรรมผู้บริโภค ทีมงาน เงินทุน Connection หรือแม้แต่โชคบางส่วนที่เจ้าของธุรกิจเองอาจมองไม่เห็น เมื่อย้ายวิธีเดียวกันไปใส่ในอีกกิจการหนึ่งที่มีเหตุและปัจจัยคนละชุด ผลลัพธ์จึงไม่จำเป็นต้องเหมือนกัน เรื่องนี้ทำให้ดิฉันคิดถึงคำว่า “วันหมดอายุของทักษะ” มากขึ้นเรื่อย ๆ เพราะทักษะที่หมดอายุไม่ได้หมายถึงวันหนึ่งเราจะลืมวิธีทำสิ่งนั้น แต่หมายถึง สิ่งที่เราเคยทำได้ดี อาจไม่ได้สร้างผลลัพธ์แบบเดิมในบริบทใหม่อีกแล้ว คนที่เคยเก่งเรื่องการขาย อาจเคยปิดการขายด้วยการพูดเก่ง แต่วันนี้ลูกค้าอาจศึกษาข้อมูลมาก่อนจนต้องการคนที่ฟังเก่งกว่า คนที่เคยบริหารด้วยการสั่งและควบคุมอาจเคยสร้างทีมที่มีประสิทธิภาพ แต่คนทำงานรุ่นใหม่อาจต้องการเหตุผล พื้นที่ในการตัดสินใจ และ Feedback ที่ต่างออกไป คนที่เคยเก่งการตลาดจากช่องทางหนึ่งอาจพบว่าวันนี้พฤติกรรมผู้บริโภคย้ายไปอีกที่แล้ว หรือแม้แต่ความเชี่ยวชาญทางเทคนิคบางอย่างที่เคยทำให้เราโดดเด่น ก็อาจถูกเทคโนโลยีทำให้กลายเป็นทักษะพื้นฐานภายในเวลาไม่กี่ปี แม้แต่ “ประสบการณ์” ซึ่งเรามักคิดว่าไม่มีวันหมดอายุ...

ค่าธรรมเนียมการโอนเงินเดือน ใครต้องเป็นคนจ่าย

ทุกวันนี้บริษัทจำนวนมากจ่ายเงินเดือนด้วยการโอนเข้าบัญชีธนาคาร จนกลายเป็นเรื่องปกติที่แทบไม่มีใครตั้งคำถาม แต่หากวันหนึ่งการโอนเงินเดือนนั้นมีค่าธรรมเนียมเกิดขึ้น คำถามที่ตามมาก็คือ นายจ้างสามารถหักค่าธรรมเนียมนั้นจากเงินเดือนของลูกจ้างได้หรือไม่ เรื่องนี้จริง ๆ แล้วกฎหมายมีคำตอบค่อนข้างชัดค่ะ พระราชบัญญัติคุ้มครองแรงงาน พ.ศ. 2541 มาตรา 55 กำหนดให้นายจ้างจ่ายค่าจ้าง ค่าล่วงเวลา ค่าทำงานในวันหยุด ค่าล่วงเวลาในวันหยุด และเงินผลประโยชน์อื่นเนื่องในการจ้าง ณ สถานที่ทำงานของลูกจ้าง เว้นแต่จะจ่าย ณ สถานที่อื่นหรือด้วยวิธีอื่นโดยได้รับความยินยอมจากลูกจ้าง ดังนั้น การจ่ายเงินเดือนด้วยวิธีโอนเข้าบัญชีธนาคารจึงสามารถทำได้ เพียงแต่เมื่อเลือกใช้วิธีดังกล่าวแล้ว หากมีค่าธรรมเนียมเกิดขึ้น จะผลักภาระนั้นไปให้ลูกจ้างโดยหักออกจากค่าจ้างได้หรือไม่ ต้องดูมาตรา 76 ต่อ มาตรา 76 วางหลักไว้ว่า นายจ้างห้ามหักค่าจ้าง ค่าล่วงเวลา ค่าทำงานในวันหยุด และค่าล่วงเวลาในวันหยุด เว้นแต่เป็นกรณีที่กฎหมายกำหนด เช่น ภาษีเงินได้ ค่าบำรุงสหภาพแรงงาน หนี้สหกรณ์ออมทรัพย์ หนี้ที่เป็นไปเพื่อสวัสดิการที่เป็นประโยชน์แก่ลูกจ้างฝ่ายเดียว เงินประกันหรือค่าเสียหายตามเงื่อนไขที่กฎหมายกำหนด หรือเงินสะสมตามข้อตกลงเกี่ยวกับกองทุนเงินสะสม หลักจึงไม่ใช่ว่า “หักได้ถ้าลูกจ้างไม่ว่าอะไร” แต่เป็น “ห้ามหัก เว้นแต่กฎหมายเปิดช่องให้หัก” ประเด็นค่าธรรมเนียมการโอนเงินเดือนเคยขึ้นไปถึงศาลฎีกาโดยตรงแล้ว ในคำพิพากษาศาลฎีกาที่ 14541–14551/2557 นายจ้างหักค่าจ้างของลูกจ้างคนละ...

ภาวะผู้นำ อาจไม่ได้อยู่ที่ตำแหน่ง

ดิฉันเคยทำงานในองค์กรแห่งหนึ่ง ตอนนั้นมี CEO เป็นผู้บริหารสูงสุด และมีผู้บริหารระดับสูงอีกคนหนึ่งทำงานอยู่รองลงมา ถ้าดูจาก Organization Chart ก็คงไม่มีอะไรน่าสนใจ ใครอยู่ตำแหน่งไหน ใครมีอำนาจตัดสินใจระดับใด ทุกอย่างเขียนเอาไว้ค่อนข้างชัดเจน แต่สิ่งที่ดิฉันสังเกตเห็นจากการทำงานจริงกลับน่าสนใจกว่านั้นมาก เวลามีเรื่องสำคัญเกิดขึ้น คนในองค์กรมักอยากฟังว่าผู้บริหารคนนี้คิดอย่างไร เวลามีปัญหา หลายคนกล้าเดินเข้าไปปรึกษา และเมื่อสถานการณ์เริ่มยุ่ง เขามักเป็นคนหนึ่งที่ช่วยประคองทั้งงานและคนให้เดินต่อไปได้ ที่น่าสนใจกว่านั้นคือ แม้แต่ CEO เอง เวลาจะตัดสินใจหรือจัดการเรื่องบางอย่าง ยังต้องรับฟังความคิดเห็นและค่อนข้างเกรงใจผู้บริหารคนนี้อยู่ไม่น้อย ประสบการณ์ครั้งนั้นทำให้ดิฉันเริ่มเข้าใจว่า ลำดับชั้นของตำแหน่งบอกได้ว่าใครมีอำนาจมากกว่า แต่ไม่ได้บอกว่าใครมีภาวะผู้นำมากกว่า เพราะตำแหน่งกับภาวะผู้นำเป็นคนละเรื่องกัน ตำแหน่งให้อำนาจในการสั่งการ ให้อำนาจอนุมัติ ให้อำนาจประเมิน และทำให้คนในองค์กรมีหน้าที่ต้องปฏิบัติตามคำสั่งของเราในเรื่องงาน แต่ภาวะผู้นำทำงานในอีกแบบหนึ่ง มันทำให้คน “เลือก” ที่จะฟัง เชื่อถือ และพร้อมเดินไปกับเรา แม้ในบางสถานการณ์เราจะไม่ได้มีอำนาจไปบังคับเขาเลยก็ตาม ความแตกต่างนี้มักเห็นชัดที่สุดในวันที่องค์กรมีปัญหา ในวันที่ทุกอย่างเป็นปกติ เราอาจแยกไม่ออกว่าใครมีภาวะผู้นำมากน้อยเพียงใด เพราะทุกคนต่างทำงานไปตามโครงสร้าง แต่ในวันที่เกิดความไม่แน่นอน คนเริ่มกังวล หรือไม่มีใครรู้ชัดว่าควรเดินต่ออย่างไร เรามักจะเห็นบางคนกลายเป็น “จุดที่คนหันไปมอง” โดยธรรมชาติ เขาอาจไม่ได้เป็นคนที่มีตำแหน่งสูงที่สุด แต่เวลาพูดแล้วคนเชื่อ เพราะที่ผ่านมาเขาทำให้เห็นว่าเป็นคนรับผิดชอบ เวลามีปัญหาไม่หายไปไหน เวลาคนอื่นพลาดไม่ได้รีบหาคนมารับผิดแทนตัวเอง...