Please wait ...

 
จ้างเป็น Freelance แต่ทำงานเหมือนพนักงาน สุดท้ายเป็น “ลูกจ้าง” หรือไม่

ทุกวันนี้หลายบริษัทไม่ได้มีเฉพาะพนักงานประจำ แต่มีทั้ง Freelance ผู้รับจ้าง ที่ปรึกษา หรือคนที่เข้ามาทำงานเป็นครั้งคราว รูปแบบการทำงานยืดหยุ่นขึ้นมาก สัญญาที่ใช้จึงมีชื่อแตกต่างกันไป บางคนเซ็น “สัญญาจ้างบริการ” บางคนเซ็น “สัญญาจ้างทำของ” และบางบริษัทก็เขียนไว้ชัดเจนว่า ผู้รับจ้างไม่มีสถานะเป็นลูกจ้างของบริษัท ปัญหามักเกิดขึ้นตอนที่ความสัมพันธ์สิ้นสุดลง เพราะคนที่บริษัทเข้าใจมาตลอดว่าเป็น “ผู้รับจ้าง” อาจกลับมาเรียกร้องค่าชดเชย ค่าล่วงเวลา หรือสิทธิอื่นตามกฎหมายแรงงาน โดยอ้างว่าตลอดเวลาที่ทำงานกันมา แท้จริงแล้วตนเป็นลูกจ้าง เรื่องนี้จึงไม่ได้ตัดสินกันด้วยชื่อที่เขียนอยู่บนสัญญาเพียงอย่างเดียว ประมวลกฎหมายแพ่งและพาณิชย์ มาตรา 575 กำหนดลักษณะของสัญญาจ้างแรงงานไว้ว่า ลูกจ้างตกลงทำงานให้แก่นายจ้าง และนายจ้างตกลงให้สินจ้างตลอดเวลาที่ทำงานให้ ขณะที่มาตรา 587 กำหนดเรื่องจ้างทำของว่า ผู้รับจ้างตกลงทำการงานสิ่งใดสิ่งหนึ่งจนสำเร็จให้แก่ผู้ว่าจ้าง และผู้ว่าจ้างตกลงให้สินจ้างเพื่อผลสำเร็จแห่งการที่ทำนั้น ถ้าอ่านเฉพาะตัวบท ความแตกต่างอาจดูไม่ซับซ้อน จ้างแรงงานคือจ้างคนมาทำงาน ส่วนจ้างทำของคือจ้างเพื่อเอาผลสำเร็จของงาน แต่ชีวิตจริงไม่ได้แบ่งเส้นไว้ชัดขนาดนั้น โดยเฉพาะการทำงานในปัจจุบันที่ผู้รับจ้างบางคนทำงานให้บริษัทเป็นเวลานาน รับค่าตอบแทนทุกเดือน ใช้อุปกรณ์ของบริษัท หรือเข้ามาทำงานในสำนักงานร่วมกับพนักงานคนอื่น ข้อเท็จจริงเหล่านี้นำมาพิจารณาได้ แต่ไม่ควรหยิบข้อใดข้อหนึ่งมาตัดสินทันที เช่น การได้รับเงินทุกเดือนไม่ได้ทำให้บุคคลนั้นเป็นลูกจ้างโดยอัตโนมัติ เช่นเดียวกับการเรียกเงินที่จ่ายว่า “ค่าบริการ” ก็ไม่ได้ทำให้ความสัมพันธ์กลายเป็นจ้างทำของ สิ่งสำคัญคือต้องดูภาพรวมของการทำงาน โดยเฉพาะลักษณะการควบคุมบังคับบัญชาและสิ่งที่คู่สัญญาต้องการจากการว่าจ้างนั้น ลองดูจากงานที่เราเจอกันทั่วไป หากบริษัทจ้างนักออกแบบให้ทำเว็บไซต์หนึ่งโครงการ บริษัทสามารถกำหนดขอบเขตงาน...
บริษัทจ่ายโบนัสทุกปี ปีนี้บอก “ไม่จ่าย” ได้ไหม

ใกล้สิ้นปีทีไร เรื่องหนึ่งที่ฝ่าย HR มักถูกถาม และฝั่งลูกจ้างเองก็มักลุ้นกันอยู่เงียบ ๆ คือ “ปีนี้โบนัสออกกี่เดือน” ถ้าบริษัทประกาศว่า 2 เดือน 3 เดือน หรือ 5 เดือน ปัญหาก็คงมีแค่ว่าใครจะเอาเงินไปทำอะไร แต่ถ้าวันหนึ่งบริษัทที่เคยจ่ายโบนัสมาตลอดกลับประกาศว่า “ปีนี้ไม่มีโบนัส” เรื่องนี้มักไม่จบแค่ความผิดหวัง เพราะคำถามต่อมาคือ บริษัททำแบบนี้ได้ด้วยหรือ ในเมื่อทุกปีก็เคยจ่ายมาตลอด คำตอบคือ อย่าเพิ่งดูแค่ว่า “เคยจ่ายทุกปีหรือเปล่า” เพราะเรื่องโบนัสในทางกฎหมายต้องย้อนกลับไปดูก่อนว่า ที่จ่ายกันทุกปีนั้น จ่ายกันเพราะอะไร กฎหมายคุ้มครองแรงงานไม่ได้กำหนดว่าเมื่อถึงปลายปีนายจ้างทุกแห่งต้องจ่ายโบนัสให้ลูกจ้าง ดังนั้น ถ้าบริษัทไม่เคยตกลงเรื่องโบนัสไว้เลย เราจะอาศัยเพียงเหตุว่า “ทำงานมาครบปีแล้ว ก็ควรได้โบนัส” แล้วบังคับให้นายจ้างจ่ายไม่ได้ แต่เรื่องจะเปลี่ยนทันที ถ้าบริษัทตกลงเรื่องโบนัสไว้แล้ว บางบริษัทเขียนในสัญญาจ้างชัดเจนว่า พนักงานจะได้รับโบนัสปีละ 1 เดือน บางแห่งกำหนดไว้ในข้อตกลงเกี่ยวกับสภาพการจ้าง บางแห่งกำหนดว่าจ่ายตามผลประกอบการ บางแห่งกำหนดตั้งแต่ 0–3 เดือนโดยพิจารณาจากผลประเมิน และบางแห่งเขียนไว้ชัดเลยว่า การจ่ายโบนัสขึ้นอยู่กับดุลพินิจของบริษัท เพราะฉะนั้น ประโยคว่า “บริษัทเราเคยจ่ายโบนัสทุกปี” ยังตอบคำถามไม่ได้ทั้งหมด ต้องหยิบเอกสารมาดูต่อว่า บริษัทตกลงว่าจะจ่ายหรือเพียงกำหนดว่าอาจจ่าย...

ไม่ทุจริต ก็ไม่ได้แปลว่าเลิกจ้างไม่ได้

เวลาพูดถึงการเลิกจ้างเพราะทุจริต เรามักคิดกันเป็นเส้นตรงว่า ถ้าลูกจ้างทุจริต นายจ้างก็เลิกจ้างได้ แต่ถ้าสุดท้ายพิสูจน์ไม่ได้ว่าทุจริต การเลิกจ้างก็น่าจะกลายเป็นการเลิกจ้างไม่เป็นธรรมไปด้วย ฟังดูสมเหตุสมผลดี แต่ในทางกฎหมายแรงงาน สองเรื่องนี้ไม่ได้เป็นเรื่องเดียวกันเสมอไป มีคดีหนึ่งที่ดิฉันคิดว่าอธิบายเรื่องนี้ได้ค่อนข้างชัด คือคำพิพากษาศาลฎีกาที่ 363/2546 ลูกจ้างในคดีนี้ไม่ได้เป็นพนักงานทั่วไป แต่เป็นผู้จัดการทั่วไป ได้รับความไว้วางใจให้บริหารกิจการของบริษัท วันหนึ่งนายจ้างเลิกจ้างโดยกล่าวหาว่าลูกจ้างกระทำผิดกฎระเบียบและทุจริตนำเงินของบริษัทไปใช้ประโยชน์ส่วนตัว เรื่องไปถึงศาล และตรงนี้แหละที่น่าสนใจ เพราะศาลกลับฟังไม่ได้ว่าลูกจ้างทุจริตตามที่ถูกกล่าวหา ถ้าเราหยุดอ่านตรงนี้ ก็คงคิดว่าจบแล้ว นายจ้างกล่าวหาว่าทุจริตแต่พิสูจน์ไม่ได้ อย่างนั้นการเลิกจ้างก็คงไม่เป็นธรรม แต่ศาลยังไม่ได้หยุดพิจารณาเพียงเท่านั้น เพราะระหว่างที่บริษัทกำลังประสบปัญหาขาดสภาพคล่อง ต้องขอเงินจากบริษัทแม่ในต่างประเทศเข้ามาหมุนเวียนเป็นรายวัน ผู้จัดการทั่วไปคนนี้ซึ่งรู้อยู่แล้วว่าบริษัทกำลังมีปัญหาทางการเงิน กลับขอเบิกและอนุมัติจ่ายเงินเดือนล่วงหน้าให้ตัวเองรวม 52 ครั้ง เป็นเงินถึง 1,039,500 บาท เรื่องจึงไม่ได้เหลือเพียงคำถามว่า “เงินนี้โกงมาหรือเปล่า” แต่ยังมีอีกคำถามหนึ่งตามมาว่า สำหรับคนที่อยู่ในตำแหน่งบริหารและได้รับความไว้วางใจให้ดูแลกิจการ พฤติการณ์เช่นนี้เพียงพอหรือไม่ที่นายจ้างจะบอกว่า ต่อให้ฉันพิสูจน์ไม่ได้ว่าคุณทุจริต แต่ฉันไม่สามารถไว้วางใจให้คุณบริหารกิจการต่อไปได้แล้ว ศาลฎีกาเห็นว่าเพียงพอ แม้การกระทำของลูกจ้างจะยังไม่ถึงขั้นรับฟังว่าเป็นการทุจริต แต่พฤติการณ์ดังกล่าวเป็นเหตุให้นายจ้างไม่ไว้วางใจให้ลูกจ้างบริหารกิจการต่อไป การเลิกจ้างจึงมีเหตุอันสมควร และไม่เป็นการเลิกจ้างไม่เป็นธรรม ตรงนี้เป็นจุดที่คนทำงานและ HR มักสับสนกัน เพราะเรามักเอา “มาตรา 119” กับ “การเลิกจ้างไม่เป็นธรรม” มารวมเป็นคำถามเดียวกัน ทั้งที่จริงเป็นคนละเรื่องกัน...

มีประกันสังคม = เป็นลูกจ้างหรือไม่

ช่วงนี้มีคนแชร์ข่าวหลายเรื่องมาให้ดู แต่อย่างที่บอก เพจเราไม่ใช่เพจเล่นข่าวกระแส เพราะเวลาน้อย แต่พอเห็นประเด็นหนึ่งที่เกี่ยวกับกฎหมายแรงงานถูกหยิบขึ้นมาพูดว่า “มีประกันสังคม = เป็นลูกจ้าง” อันนี้อดไม่ได้จริง ๆ เพราะถ้าพูดกันในทางกฎหมาย คำตอบคือ ไม่ใช่ ก่อนอื่นต้องแยกกฎหมายออกจากกันก่อน พระราชบัญญัติประกันสังคมกับพระราชบัญญัติคุ้มครองแรงงานเป็นกฎหมายคนละฉบับ การที่บุคคลหนึ่งมีชื่ออยู่ในระบบประกันสังคม หรือมีการหักและนำส่งเงินสมทบให้สำนักงานประกันสังคม จึงไม่ใช่ข้อยุติว่า เมื่อมีข้อพิพาทเกิดขึ้นแล้วศาลจะต้องถือว่าบุคคลนั้นเป็น “ลูกจ้าง” ตามกฎหมายแรงงานเสมอไป เรื่องนี้ไม่ใช่ความเห็นของดิฉันเองด้วย เพราะ คำพิพากษาศาลฎีกาที่ 812/2548 วางแนวไว้ค่อนข้างชัด คดีนั้นโจทก์เข้าไปบริหารงานของบริษัทจำเลย ในฐานะผู้ถือหุ้น และได้รับค่าตอบแทนเป็นรายเดือน แต่เมื่อพิจารณาสภาพการทำงานจริง ศาลรับฟังว่าโจทก์ทำงานโดยอิสระ ไม่ต้องมาทำงานทุกวัน ไม่อยู่ภายใต้บังคับบัญชาของผู้ใดในบริษัท และไม่ต้องอยู่ภายใต้ระเบียบข้อบังคับการทำงานของบริษัท ศาลจึงวินิจฉัยว่าโจทก์ไม่ใช่ลูกจ้างตามพระราชบัญญัติคุ้มครองแรงงาน พ.ศ. 2541 มาตรา 5 ที่น่าสนใจคือ ศาลไม่ได้หยุดแค่ตรงนั้น แต่ยังวินิจฉัยต่อไปด้วยว่า แม้โจทก์จะได้รับค่าตอบแทนจากบริษัทเป็น “เงินเดือน” เงินดังกล่าวก็ไม่ใช่ค่าจ้างตามสัญญาจ้างแรงงาน เพราะนิติสัมพันธ์ระหว่างคู่กรณีไม่ได้เป็นสัญญาจ้างแรงงานตั้งแต่ต้น และสำหรับเรื่องประกันสังคม ศาลฎีกาวินิจฉัยไว้ตรง ๆ ว่า เมื่อโจทก์มิใช่ลูกจ้าง บริษัทก็ไม่มีหน้าที่ต้องหักเงินสมทบส่งสำนักงานประกันสังคม การที่บริษัทได้หักเงินจากค่าตอบแทนของโจทก์แล้วนำส่งเป็นเงินสมทบไปแล้ว ก็ไม่มีผลทำให้โจทก์กลับมีฐานะกลายเป็นลูกจ้างของบริษัท ประโยคนี้สำคัญมาก...

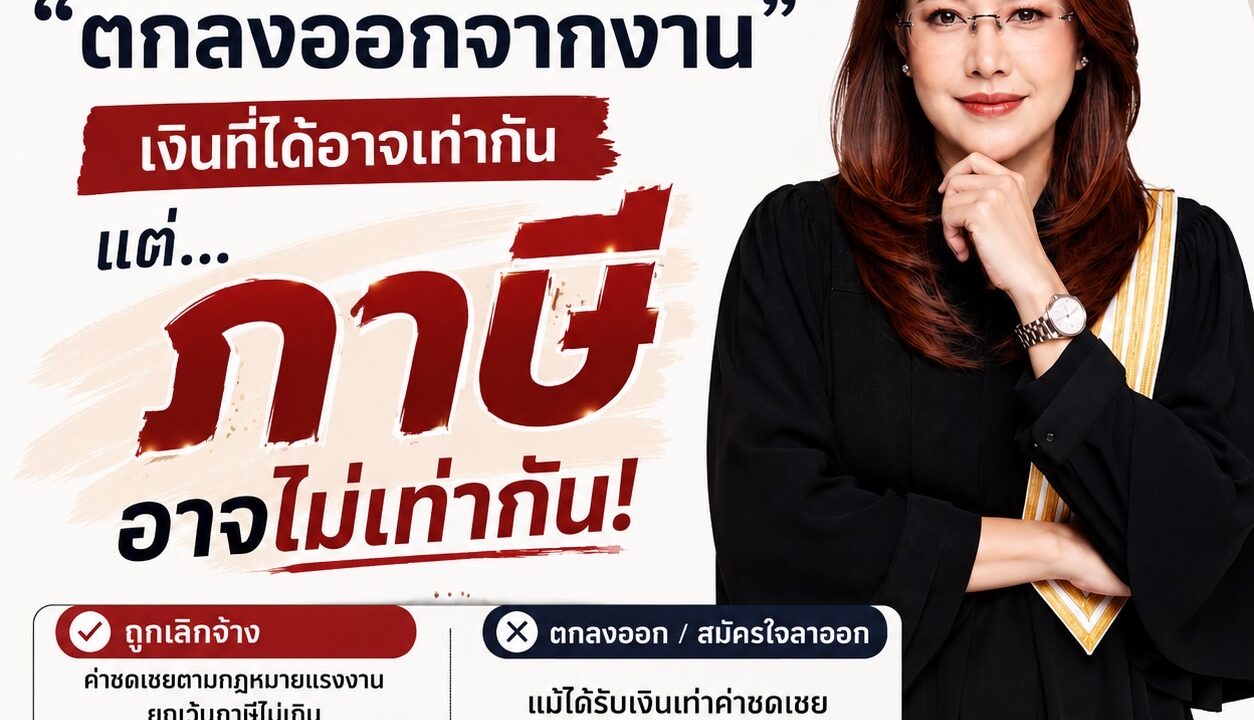
ถูกเลิกจ้างกับตกลงออกจากงาน เงินที่ได้อาจเท่ากัน แต่ภาษีอาจไม่เท่ากัน

ช่วงที่ภาวะเศรษฐกิจและโครงสร้างธุรกิจเปลี่ยนแปลง เราเห็นบริษัทปรับโครงสร้าง ลดจำนวนพนักงาน หรือยุบตำแหน่งกันมากขึ้น รูปแบบการสิ้นสุดการจ้างจึงมีหลายแบบ บางบริษัทออกหนังสือเลิกจ้างโดยตรง บางแห่งเปิดโครงการให้พนักงานออกจากงาน และบางแห่งใช้วิธีทำบันทึกข้อตกลงกับลูกจ้าง โดยตกลงจ่ายเงินจำนวนหนึ่งเพื่อให้ความสัมพันธ์ในการจ้างสิ้นสุดลงโดยไม่มีข้อพิพาท ในมุมกฎหมายแรงงาน แต่ละวิธีมีผลแตกต่างกันอยู่แล้ว แต่สิ่งหนึ่งที่คนมักลืมคือ วิธีที่ทำให้การจ้างสิ้นสุด อาจส่งผลถึงภาษีของเงินก้อนที่ลูกจ้างได้รับด้วย หากเป็นการที่นายจ้างเลิกจ้าง และเงินที่จ่ายมีสถานะเป็น “ค่าชดเชย” ตามกฎหมายว่าด้วยการคุ้มครองแรงงาน เงินค่าชดเชยดังกล่าวได้รับยกเว้นภาษีเงินได้บุคคลธรรมดาตามหลักเกณฑ์ที่กฎหมายกำหนด ปัจจุบันเฉพาะส่วนที่ไม่เกินค่าจ้างของการทำงาน 400 วันสุดท้าย และไม่เกิน 600,000 บาท สำหรับเงินได้พึงประเมินที่ได้รับตั้งแต่วันที่ 1 มกราคม 2566 เป็นต้นไป ตามกฎกระทรวง ฉบับที่ 394 (พ.ศ. 2567) ดังนั้น จึงไม่ใช่หลักว่า “ค่าชดเชย 600,000 บาทแรกไม่เสียภาษี” ในทุกกรณี เพราะยังมีเพดานอีกชั้นหนึ่งคือ ต้องไม่เกินค่าจ้างของการทำงาน 400 วันสุดท้ายด้วย ปัญหาน่าสนใจเกิดขึ้นเมื่อบริษัทไม่ได้จ่ายเงินในฐานะค่าชดเชยจากการถูกเลิกจ้าง แต่ใช้วิธีให้พนักงานเข้าร่วมโครงการออกจากงาน ให้ยื่นใบลาออก หรือทำข้อตกลงเพื่อสิ้นสุดความสัมพันธ์ในการจ้าง แล้วตกลงจ่ายเงินจำนวนหนึ่งโดยคำนวณเทียบเท่ากับค่าชดเชยที่พนักงานจะได้รับหากถูกเลิกจ้าง คำถามคือ ถ้าตัวเลขเท่ากัน คำนวณจากอายุงานเหมือนกัน หรือแม้แต่ใช้สูตรเดียวกับค่าชดเชยตามกฎหมาย เงินก้อนนั้นจะได้รับยกเว้นภาษีเหมือนค่าชดเชยหรือไม่?...

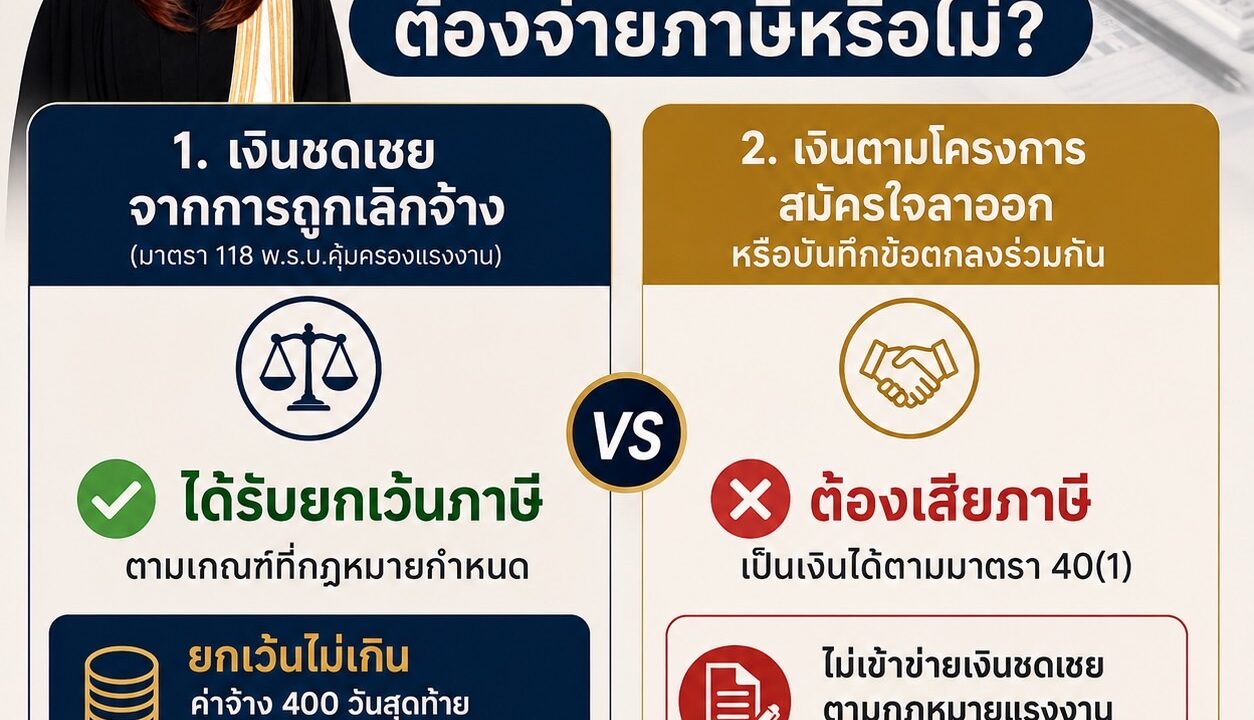
เงินชดเชยและเงินตามโครงการสมัครใจลาออก ต้องจ่ายภาษีหรือไม่

ช่วงที่ภาวะเศรษฐกิจและโครงสร้างธุรกิจเปลี่ยนแปลง เราเห็นบริษัทปรับโครงสร้าง ลดจำนวนพนักงาน หรือยุบตำแหน่งกันมากขึ้น รูปแบบการสิ้นสุดการจ้างจึงมีหลายแบบ บางบริษัทออกหนังสือเลิกจ้างโดยตรง บางแห่งเปิดโครงการสมัครใจออก และบางแห่งใช้วิธีทำบันทึกข้อตกลงกับลูกจ้าง โดยตกลงจ่ายเงินจำนวนหนึ่งเพื่อให้ความสัมพันธ์ในการจ้างสิ้นสุดลงโดยไม่มีข้อพิพาท ในมุมกฎหมายแรงงาน แต่ละวิธีมีผลแตกต่างกันอยู่แล้ว แต่สิ่งหนึ่งที่คนมักลืมคือ วิธีที่เลือกให้การจ้างสิ้นสุด อาจส่งผลถึงภาษีของเงินก้อนที่ลูกจ้างได้รับด้วย หากเป็นการที่นายจ้าง เลิกจ้าง และเงินที่จ่ายมีสถานะเป็น “ค่าชดเชย” ตามกฎหมายว่าด้วยการคุ้มครองแรงงาน เงินค่าชดเชยดังกล่าวได้รับยกเว้นภาษีเงินได้บุคคลธรรมดา ปัจจุบันเฉพาะส่วนที่ ไม่เกินค่าจ้างของการทำงาน 400 วันสุดท้าย และไม่เกิน 600,000 บาท ดังนั้นจึงไม่ใช่หลักว่า “ค่าชดเชย 600,000 บาทแรกไม่เสียภาษี” ในทุกกรณี เพราะยังติดเพดานอีกชั้นหนึ่งคือจำนวนค่าจ้าง 400 วันสุดท้ายด้วย ปัญหาน่าสนใจเกิดขึ้นเมื่อบริษัทไม่ได้ใช้วิธี “เลิกจ้าง” แต่ตกลงกับพนักงานว่า บริษัทจะจ่ายเงินให้จำนวนเท่ากับที่พนักงานควรได้รับหากถูกเลิกจ้าง แล้วให้พนักงานสมัครใจออก หรือทำข้อตกลงร่วมกันเพื่อสิ้นสุดความสัมพันธ์ในการจ้าง คำถามคือ ถ้าบริษัทจ่ายให้ 600,000 บาทเหมือนกัน และคำนวณจำนวนเงินตามอัตราค่าชดเชยเหมือนกัน เงินก้อนนั้นได้รับยกเว้นภาษีเหมือนกันหรือไม่? คำตอบจากแนวข้อหารือกรมสรรพากรคือ ไม่จำเป็นค่ะ มีข้อหารือที่ตรงประเด็นมาก คือหนังสือกรมสรรพากร กค 0702/1316 ลงวันที่ 8...

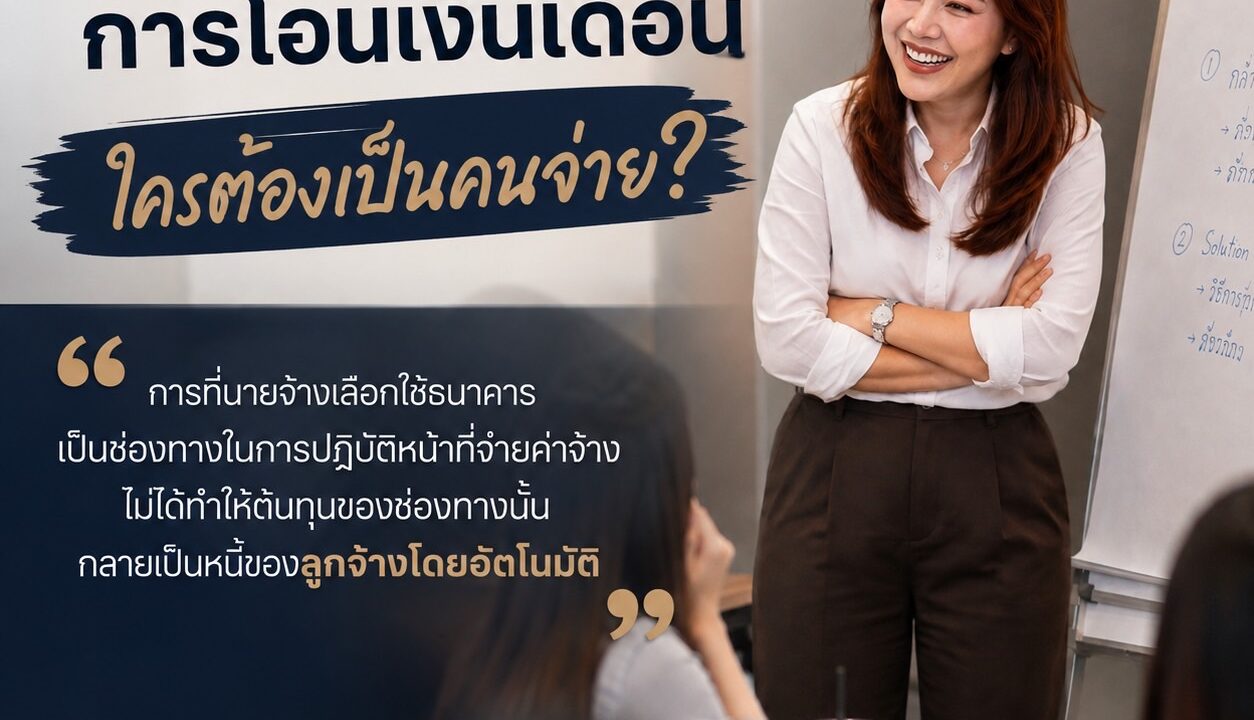
ค่าธรรมเนียมการโอนเงินเดือน ใครต้องเป็นคนจ่าย

ทุกวันนี้บริษัทจำนวนมากจ่ายเงินเดือนด้วยการโอนเข้าบัญชีธนาคาร จนกลายเป็นเรื่องปกติที่แทบไม่มีใครตั้งคำถาม แต่หากวันหนึ่งการโอนเงินเดือนนั้นมีค่าธรรมเนียมเกิดขึ้น คำถามที่ตามมาก็คือ นายจ้างสามารถหักค่าธรรมเนียมนั้นจากเงินเดือนของลูกจ้างได้หรือไม่ เรื่องนี้จริง ๆ แล้วกฎหมายมีคำตอบค่อนข้างชัดค่ะ พระราชบัญญัติคุ้มครองแรงงาน พ.ศ. 2541 มาตรา 55 กำหนดให้นายจ้างจ่ายค่าจ้าง ค่าล่วงเวลา ค่าทำงานในวันหยุด ค่าล่วงเวลาในวันหยุด และเงินผลประโยชน์อื่นเนื่องในการจ้าง ณ สถานที่ทำงานของลูกจ้าง เว้นแต่จะจ่าย ณ สถานที่อื่นหรือด้วยวิธีอื่นโดยได้รับความยินยอมจากลูกจ้าง ดังนั้น การจ่ายเงินเดือนด้วยวิธีโอนเข้าบัญชีธนาคารจึงสามารถทำได้ เพียงแต่เมื่อเลือกใช้วิธีดังกล่าวแล้ว หากมีค่าธรรมเนียมเกิดขึ้น จะผลักภาระนั้นไปให้ลูกจ้างโดยหักออกจากค่าจ้างได้หรือไม่ ต้องดูมาตรา 76 ต่อ มาตรา 76 วางหลักไว้ว่า นายจ้างห้ามหักค่าจ้าง ค่าล่วงเวลา ค่าทำงานในวันหยุด และค่าล่วงเวลาในวันหยุด เว้นแต่เป็นกรณีที่กฎหมายกำหนด เช่น ภาษีเงินได้ ค่าบำรุงสหภาพแรงงาน หนี้สหกรณ์ออมทรัพย์ หนี้ที่เป็นไปเพื่อสวัสดิการที่เป็นประโยชน์แก่ลูกจ้างฝ่ายเดียว เงินประกันหรือค่าเสียหายตามเงื่อนไขที่กฎหมายกำหนด หรือเงินสะสมตามข้อตกลงเกี่ยวกับกองทุนเงินสะสม หลักจึงไม่ใช่ว่า “หักได้ถ้าลูกจ้างไม่ว่าอะไร” แต่เป็น “ห้ามหัก เว้นแต่กฎหมายเปิดช่องให้หัก” ประเด็นค่าธรรมเนียมการโอนเงินเดือนเคยขึ้นไปถึงศาลฎีกาโดยตรงแล้ว ในคำพิพากษาศาลฎีกาที่ 14541–14551/2557 นายจ้างหักค่าจ้างของลูกจ้างคนละ...

โพสต์ด่าบริษัท เลิกจ้างได้ อาศัยกฎหมายข้อไหน

มีพฤติกรรมหนึ่งที่เห็นอยู่บ่อย ๆ เวลามีบทความสั้น ๆ ผ่านหน้าฟีด เช่น “โพสต์ด่านายจ้าง เลิกจ้างได้ทันที ไม่ต้องจ่ายค่าชดเชย” หรือ “ทำแบบนี้ไล่ออกได้ ไม่ต้องจ่ายสักบาท” หลายคนก็แชร์เก็บไว้ บางครั้งแชร์ต่อในกลุ่มบริษัทเสียด้วย เหมือนจะฝากข้อความถึงลูกจ้างกลาย ๆ ว่า อ่านไว้นะ ทำแบบนี้บริษัทจัดการได้ แชร์ได้ค่ะ และต้องบอกด้วยว่าบางข้อความไม่ได้ผิดเสียทีเดียว ปัญหาอยู่ตรงที่เราอาจจำเพียง “ผลลัพธ์” แต่ไม่ได้อ่านต่อว่า คดีนั้นศาลให้ผลแบบนั้นเพราะข้อเท็จจริงอะไร และอาศัยฐานกฎหมายข้อไหน เอาเรื่องง่าย ๆ อย่าง “ด่านายจ้าง” เป็นตัวอย่าง มีแนวคำพิพากษาศาลฎีกาที่ลูกจ้างใช้ถ้อยคำหรือเผยแพร่ข้อความในลักษณะที่ทำให้นายจ้างเสียหาย แล้วศาลเห็นว่าเป็นเหตุให้เลิกจ้างโดยไม่จ่ายค่าชดเชยได้จริง เช่น คำพิพากษาศาลฎีกาที่ 2496/2529 ลูกจ้างนำข้อความไปปิดที่บอร์ดสหภาพแรงงาน กล่าวหาผู้บริหารโรงแรมด้วยถ้อยคำรุนแรงถึงขั้นเข้าลักษณะหมิ่นประมาท ศาลเห็นว่าเป็นการจงใจทำให้นายจ้างได้รับความเสียหาย นายจ้างจึงเลิกจ้างโดยไม่จ่ายค่าชดเชยได้ ส่วนคำพิพากษาศาลฎีกาที่ 822/2536 ก็เป็นกรณีทำและแจกจ่ายเอกสารกล่าวหานายจ้างว่ากลั่นแกล้ง แก้แค้น ไม่มีความสุจริตใจ และพยายามทำลายสหภาพแรงงาน ศาลเห็นว่าข้อความดังกล่าวก่อให้เกิดความเสียหายแก่นายจ้างและเป็นการจงใจทำให้นายจ้างได้รับความเสียหายเช่นกัน สองคดีนี้เป็นคดีในช่วงที่ใช้กฎหมายคุ้มครองแรงงานฉบับเดิม แต่หลักเรื่อง “จงใจทำให้นายจ้างได้รับความเสียหาย” สอดคล้องกับถ้อยคำที่ปัจจุบันบัญญัติอยู่ในมาตรา 119(2) แห่งพระราชบัญญัติคุ้มครองแรงงาน พ.ศ. 2541...

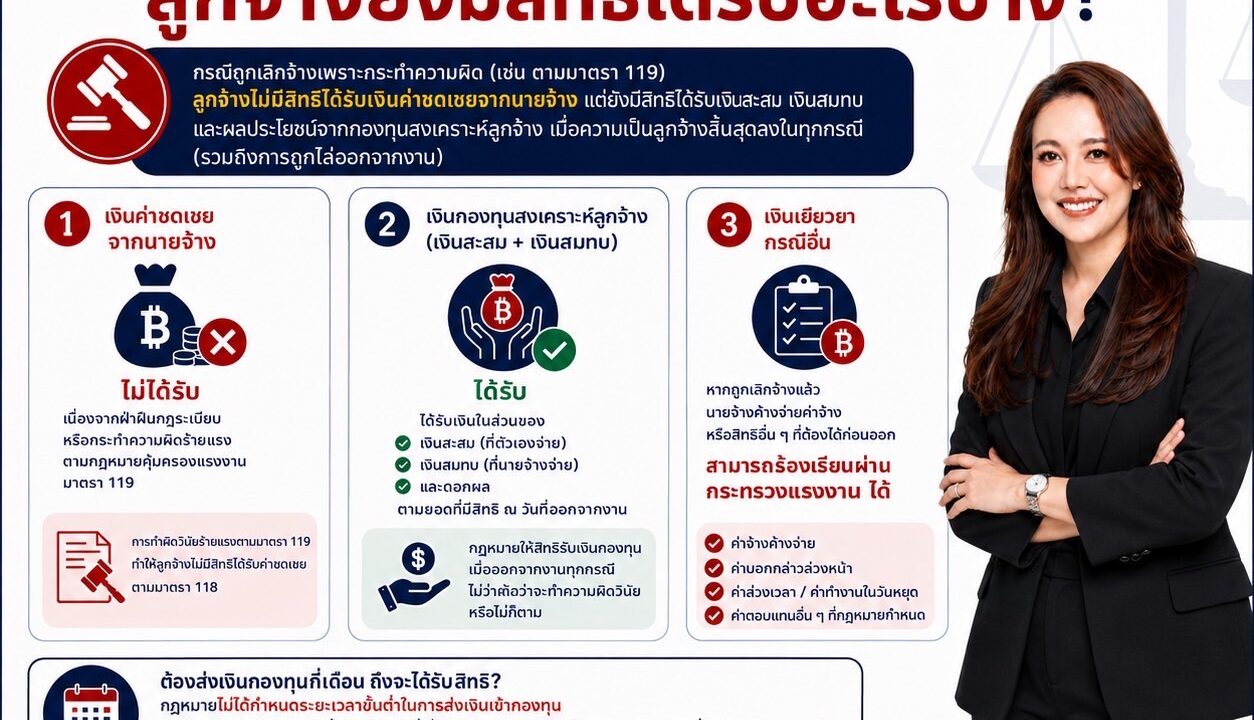
ทำผิดจนถูกไล่ออก ทำไมยังได้เงินที่นายจ้างสมทบเข้ากองทุน

หลังจากกองทุนสงเคราะห์ลูกจ้างตามระบบเงินสะสมและเงินสมทบเริ่มใช้จริง คำถามหนึ่งที่ดิฉันคิดว่านายจ้างจำนวนไม่น้อยน่าจะสงสัยก็คือ หากลูกจ้างทำความผิดร้ายแรงจนถูกเลิกจ้างตามมาตรา 119 และกฎหมายยังยอมให้นายจ้างเลิกจ้างโดยไม่ต้องจ่ายค่าชดเชย แล้วเหตุใดเงินที่นายจ้างเคยสมทบเข้ากองทุนให้ลูกจ้างจึงยังต้องตกเป็นสิทธิของลูกจ้างคนนั้นด้วย มองจากความรู้สึกของนายจ้าง คำถามนี้เข้าใจได้ไม่ยากค่ะ เพราะบางกรณีลูกจ้างอาจไม่ได้เพียงทำงานผิดพลาด แต่อาจทุจริต จงใจทำให้นายจ้างได้รับความเสียหาย ฝ่าฝืนข้อบังคับอย่างร้ายแรง หรือกระทำความผิดซ้ำคำเตือนจนเข้าเงื่อนไขตามมาตรา 119 นายจ้างจึงอาจรู้สึกว่า “ในเมื่อเขาเป็นฝ่ายทำผิดจนต้องออกจากงาน แล้วทำไมเงินที่บริษัทจ่ายสมทบไว้จึงยังต้องให้เขาอีก?” คำตอบอยู่ที่การแยก “เงินค่าชดเชย” ออกจาก “เงินกองทุนสงเคราะห์ลูกจ้าง” ให้ชัด เพราะเงินสองก้อนนี้มีที่มาและวัตถุประสงค์ทางกฎหมายต่างกัน เงินค่าชดเชยเป็นความรับผิดของนายจ้างเมื่อเลิกจ้างลูกจ้างตามเงื่อนไขของกฎหมาย และมาตรา 119 ก็กำหนดข้อยกเว้นไว้ว่า หากลูกจ้างกระทำความผิดตามกรณีที่กฎหมายกำหนด นายจ้างอาจเลิกจ้างโดยไม่ต้องจ่ายค่าชดเชยได้ เพราะฉะนั้น เมื่อพิสูจน์ได้ว่าเข้าเงื่อนไขมาตรา 119 จริง ผลทางกฎหมายในส่วนนี้ก็คือ ลูกจ้างเสียสิทธิในค่าชดเชย แต่เงินกองทุนสงเคราะห์ลูกจ้างไม่ใช่ค่าชดเชยอีกก้อนหนึ่งที่นายจ้างรอจ่ายในวันเลิกจ้าง เงินก้อนนี้เกิดจากระบบที่ระหว่างยังมีการจ้างงาน ลูกจ้างส่ง เงินสะสม และนายจ้างส่ง เงินสมทบ เข้ากองทุนตามที่กฎหมายกำหนด เมื่อความเป็นลูกจ้างสิ้นสุดลง กฎหมายจึงให้ลูกจ้างมีสิทธิได้รับเงินสะสม เงินสมทบ และผลประโยชน์ตามหลักเกณฑ์ของกองทุน การออกจากงานเพราะกระทำความผิดจึงไม่ได้ทำให้เงินก้อนนี้เปลี่ยนสถานะกลับมาเป็นเงินของนายจ้างโดยอัตโนมัติ ตรงนี้สะท้อนวัตถุประสงค์ของกฎหมายได้ค่อนข้างชัดว่า กองทุนไม่ได้ถูกออกแบบมาเพื่อให้รางวัลแก่ “ลูกจ้างที่ประพฤติดี” แต่ถูกออกแบบให้เป็นหลักประกันทางการเงินเมื่อสถานะการเป็นลูกจ้างสิ้นสุดลง ซึ่งเป็นช่วงที่รายได้ประจำจากการทำงานหยุดลง ไม่ว่าสาเหตุของการออกจากงานนั้นจะทำให้นายจ้างพอใจหรือไม่ก็ตาม ดังนั้น ในเหตุการณ์เดียวกันจึงเกิดผลทางกฎหมายสองอย่างพร้อมกันได้...

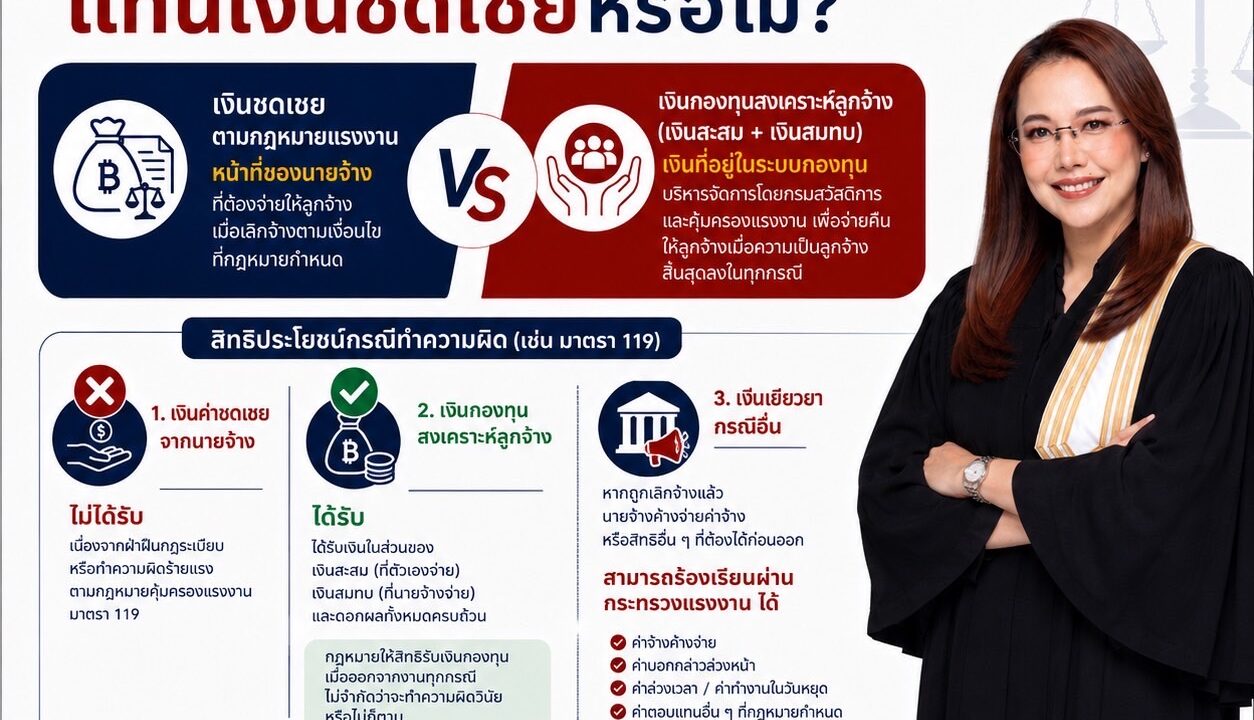
มีกองทุนสงเคราะห์ลูกจ้างแล้ว นายจ้างไม่ต้องจ่ายค่าชดเชยจริงหรือ

คำถามหนึ่งที่ดิฉันคิดว่าจะได้ยินบ่อยขึ้นหลังวันที่ 1 ตุลาคม 2569 คือ เมื่อกฎหมายกำหนดให้นายจ้างและลูกจ้างส่งเงินเข้ากองทุนสงเคราะห์ลูกจ้างทุกเดือน และเมื่อลูกจ้างออกจากงานก็มีสิทธิได้รับเงินจากกองทุนอยู่แล้ว ถ้าอย่างนั้นเวลานายจ้างเลิกจ้าง เอาเงินกองทุนมาแทนเงินค่าชดเชยได้หรือไม่? คำตอบคือ ไม่ได้ค่ะ เพราะเป็นเงินคนละก้อน และที่สำคัญคือกฎหมายสร้างเงินสองก้อนนี้ขึ้นมาด้วยวัตถุประสงค์คนละเรื่องกัน เงินค่าชดเชย ตามกฎหมายคุ้มครองแรงงาน เป็นเงินที่กฎหมายกำหนดให้นายจ้างจ่ายแก่ลูกจ้างเมื่อมีการเลิกจ้างและเข้าเงื่อนไขที่กฎหมายกำหนด จำนวนเงินจึงสัมพันธ์กับอายุงานและอัตราค่าจ้างของลูกจ้าง หลักคิดของเงินก้อนนี้อยู่ที่ผลจากการที่นายจ้างเป็นฝ่ายทำให้ความสัมพันธ์ในการจ้างสิ้นสุดลง กฎหมายจึงกำหนดความรับผิดของนายจ้างไว้เพื่อคุ้มครองลูกจ้างจากผลกระทบของการสูญเสียงาน เว้นแต่จะเป็นกรณีที่กฎหมายกำหนดข้อยกเว้น เช่น การเลิกจ้างตามมาตรา 119 แต่ เงินกองทุนสงเคราะห์ลูกจ้างตามระบบเงินสะสมและเงินสมทบ มีโครงสร้างต่างออกไป เงินก้อนนี้ไม่ได้เกิดขึ้นเฉพาะวันที่มีการเลิกจ้าง แต่ค่อย ๆ เกิดขึ้นตั้งแต่ระหว่างที่ความสัมพันธ์ในการจ้างยังดำเนินอยู่ โดยลูกจ้างส่งเงินสะสมและนายจ้างส่งเงินสมทบเข้ากองทุนตามอัตราที่กฎหมายกำหนด เมื่อความเป็นลูกจ้างสิ้นสุดลง เงินสะสม เงินสมทบ และผลประโยชน์ของเงินดังกล่าวจึงถูกนำมาใช้เป็นหลักประกันทางการเงินให้แก่ลูกจ้างในช่วงเปลี่ยนผ่านหลังออกจากงาน พูดง่าย ๆ คือ เงินค่าชดเชยมองไปที่ “เหตุและผลของการเลิกจ้าง” ส่วนเงินกองทุนมองไปที่ “หลักประกันเมื่อความเป็นลูกจ้างสิ้นสุดลง” เพราะฉะนั้น ลูกจ้างคนหนึ่งจึงอาจมีสิทธิได้รับเงินสองก้อนพร้อมกันได้ ตัวอย่างเช่น ลูกจ้างทำงานมานานและถูกนายจ้างเลิกจ้างโดยไม่ได้กระทำความผิดตามมาตรา 119 หากเข้าเงื่อนไขตามกฎหมาย นายจ้างก็ยังมีหน้าที่จ่ายค่าชดเชยตามอายุงาน ขณะเดียวกัน หากลูกจ้างเป็นสมาชิกกองทุนและมีเงินสะสมกับเงินสมทบอยู่ในกองทุน ลูกจ้างก็มีสิทธิได้รับเงินในส่วนของกองทุนตามหลักเกณฑ์ของกฎหมายเช่นกัน การที่ลูกจ้างได้เงินจากกองทุนจึง ไม่ได้ทำให้หนี้ค่าชดเชยของนายจ้างหายไป และนายจ้างก็ไม่ควรคิดว่า...