
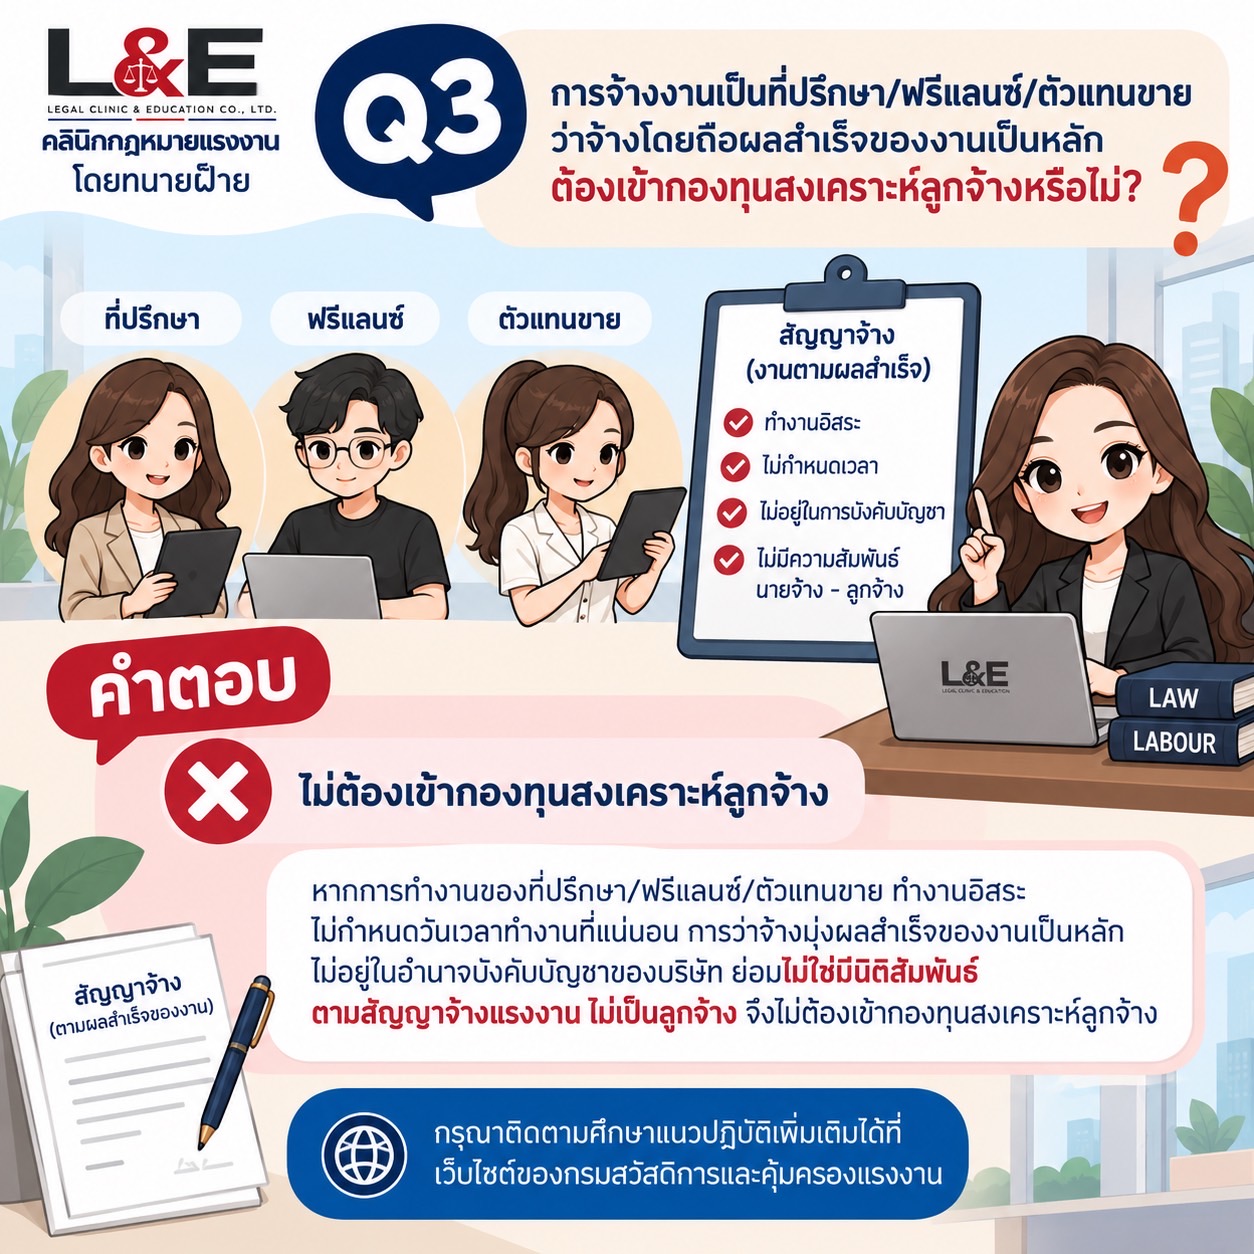
โดยหลัก ไม่ต้องเข้ากองทุนสงเคราะห์ลูกจ้าง หากลักษณะความสัมพันธ์ระหว่างผู้ว่าจ้างกับผู้รับจ้างไม่ได้เป็น “สัญญาจ้างแรงงาน” และบุคคลดังกล่าวไม่มีสถานะเป็น “ลูกจ้าง”
ตัวอย่างเช่น บริษัทว่าจ้างบุคคลภายนอกมาเป็น ที่ปรึกษา ฟรีแลนซ์ หรือตัวแทนขาย โดยผู้รับจ้างมีอิสระในการทำงาน สามารถกำหนดวิธีการ วัน เวลา และสถานที่ทำงานของตนเองได้ ไม่ต้องเข้า–ออกงานตามเวลาที่บริษัทกำหนด ไม่ต้องลงเวลาทำงาน และไม่ได้อยู่ภายใต้การควบคุมหรือบังคับบัญชาในลักษณะเดียวกับพนักงานของบริษัท
นอกจากนี้ หากข้อตกลงในการว่าจ้าง มุ่งเน้นผลสำเร็จของงานเป็นสำคัญ เช่น จ้างให้ออกแบบเว็บไซต์ให้เสร็จตามที่ตกลง จ้างที่ปรึกษาให้จัดทำรายงานหรือโครงการ จ้างฟรีแลนซ์ผลิตผลงานตามจำนวนที่กำหนด หรือจ้างตัวแทนขายโดยได้รับค่าตอบแทนตามผลงานหรือเงื่อนไขที่ตกลงกัน ลักษณะดังกล่าวอาจเป็นการว่าจ้างในรูปแบบอื่นที่ไม่ใช่สัญญาจ้างแรงงาน
ดังนั้น เมื่อบุคคลดังกล่าว ไม่ได้มีสถานะเป็น “ลูกจ้าง” ตามกฎหมายแรงงาน ก็ย่อมไม่อยู่ในหลักเกณฑ์ที่ต้องเป็นสมาชิกกองทุนสงเคราะห์ลูกจ้าง ผู้ว่าจ้างจึงไม่มีหน้าที่หักเงินสะสมหรือจ่ายเงินสมทบเข้ากองทุนในฐานะนายจ้าง
อย่างไรก็ตาม ต้องระวังว่า ชื่อของสัญญาไม่ใช่สิ่งที่ใช้ตัดสินเพียงอย่างเดียว แม้ในเอกสารจะระบุว่าเป็น “สัญญาจ้างที่ปรึกษา” “สัญญาจ้างฟรีแลนซ์” หรือ “สัญญาตัวแทนขาย” แต่หากข้อเท็จจริงในการทำงานมีลักษณะเป็นการจ้างแรงงาน เช่น
– บริษัทกำหนดวันและเวลาทำงานอย่างชัดเจน
– ต้องเข้า–ออกงานหรือปฏิบัติงานตามตารางที่บริษัทกำหนด บริษัทมีอำนาจสั่งการ ควบคุม และบังคับบัญชาการทำงาน
– ต้องปฏิบัติตามคำสั่งของหัวหน้างานในลักษณะเดียวกับพนักงานทั่วไป
– ได้รับค่าตอบแทนเป็นค่าจ้างจากการทำงานอย่างต่อเนื่อง
– มีลักษณะการทำงานเป็นส่วนหนึ่งของกิจการเช่นเดียวกับลูกจ้างทั่วไป
หากข้อเท็จจริงโดยรวมแสดงให้เห็นว่าความสัมพันธ์นั้นเป็น นายจ้าง–ลูกจ้าง แม้จะใช้ชื่อสัญญาว่า “ที่ปรึกษา” หรือ “ฟรีแลนซ์” ก็อาจถูกพิจารณาว่าเป็นสัญญาจ้างแรงงานได้ และเมื่อมีสถานะเป็นลูกจ้าง ก็ต้องนำหลักเกณฑ์เรื่องกองทุนสงเคราะห์ลูกจ้างมาพิจารณาต่อไป
ทนายฝ้าย – ยิ่งพร อินทร์ศรีชื่น
ทนายความและที่ปรึกษาด้านกฎหมายแรงงาน
คลินิกกฎหมายแรงงาน